

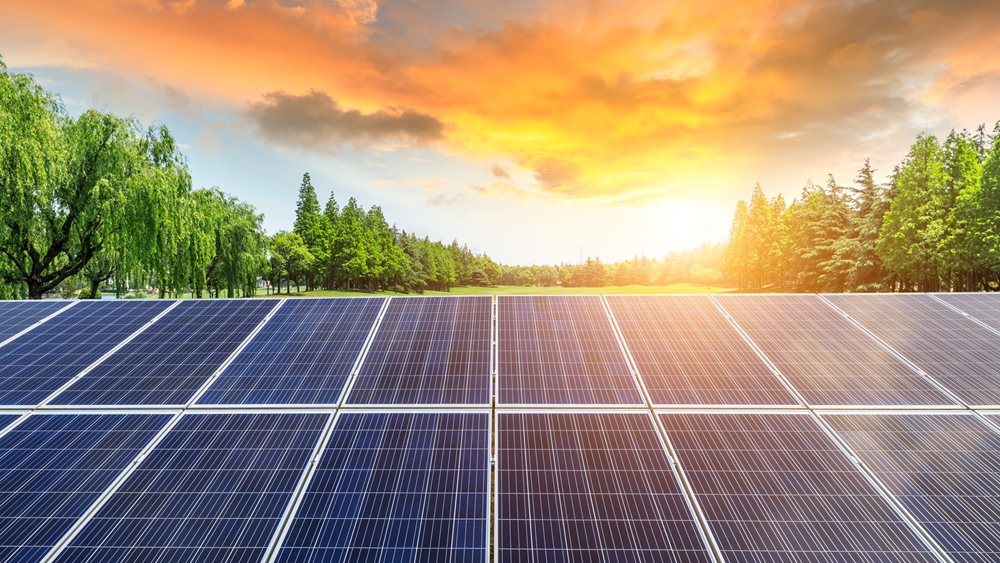
Παρά τη συζήτηση που έχει ανοίξει τους τελευταίους μήνες γύρω από τον κορεσμό των δικτύων, τις περικοπές παραγωγής και τις αρνητικές τιμές στη χονδρεμπορική αγορά ηλεκτρισμού, ο Σύνδεσμος Εταιριών Φωτοβολταϊκών (ΣΕΦ) εκτιμά ότι η ελληνική αγορά απέχει ακόμη από το να έχει εξαντλήσει τις δυνατότητές της.
Αντίθετα, θεωρεί ότι την περίοδο 2026-2030 ξεκινά ένας δεύτερος κύκλος ανάπτυξης, ο οποίος μπορεί να οδηγήσει τη συνολική εγκατεστημένη ισχύ στα 20 GW, υπό την προϋπόθεση ότι θα προχωρήσουν κρίσιμες θεσμικές παρεμβάσεις, θα επιταχυνθεί ο εξηλεκτρισμός της οικονομίας και θα αναπτυχθεί ταχύτατα η αποθήκευση ενέργειας.
Ο οδικός χάρτης που παρουσίασε ο ΣΕΦ αποτελεί ουσιαστικά μια πρόταση πολιτικής για την επόμενη πενταετία. Όπως ανέφερε ο πρόεδρος του Συνδέσμου Πάνος Μουρτοπάλας, το ζητούμενο δεν είναι πλέον τι κατάφερε μέχρι σήμερα ο κλάδος, αλλά με ποιο τρόπο θα διατηρήσει τη δυναμική του, ώστε φωτοβολταϊκά, αυτοκατανάλωση και αποθήκευση να συνεχίσουν να αποτελούν βασικούς πυλώνες της ενεργειακής μετάβασης.
Στο ίδιο μήκος κύματος κινήθηκε και ο σύμβουλος του ΣΕΦ Στέλιος Ψωμάς, ο οποίος τόνισε ότι η καθημερινή ειδησεογραφία δημιουργεί την εσφαλμένη εικόνα μιας αγοράς που έχει ολοκληρώσει τον κύκλο της. Όπως χαρακτηριστικά είπε, “σε μια ατμομηχανή που τρέχει δεν πατάς απότομα φρένο”, προειδοποιώντας ότι μια απότομη ανακοπή των επενδύσεων θα είχε σοβαρές συνέπειες για την απασχόληση και την ελληνική βιομηχανία.
Η Ελλάδα ξεπέρασε ήδη τον στόχο του ΕΣΕΚ
Η αφετηρία της νέας στρατηγικής είναι το γεγονός ότι η Ελλάδα έχει ήδη ουσιαστικά καλύψει τον στόχο που προβλέπει το ΕΣΕΚ για το τέλος της δεκαετίας.
Η εγκατεστημένη ισχύς φωτοβολταϊκών ανέρχεται πλέον στα περίπου 13 GW, όταν ο στόχος του ΕΣΕΚ προβλέπει 13,5 GW έως το 2030. Αυτό σημαίνει ότι ο στόχος θα ξεπεραστεί τέσσερα χρόνια νωρίτερα.
Σύμφωνα με τον ΣΕΦ, η εξέλιξη αυτή δεν αποτελεί λόγο επιβράδυνσης. Αντιθέτως, τα φωτοβολταϊκά είναι η μοναδική τεχνολογία ΑΠΕ που όχι μόνο πετυχαίνει τους στόχους της αλλά μπορεί να καλύψει και τις υστερήσεις άλλων τεχνολογιών, συμβάλλοντας ώστε η χώρα να πετύχει τον συνολικό στόχο κάλυψης του 80% της ηλεκτροπαραγωγής από ΑΠΕ μέχρι το 2030.
Υπάρχει “δεξαμενή” 27 GW έργων
Η σημαντικότερη διαπίστωση του οδικού χάρτη είναι ότι υπάρχει ήδη πολύ μεγάλη επενδυτική βάση.
Σύμφωνα με τα στοιχεία που παρουσίασε ο ΣΕΦ, έως το 2030 υπάρχει δυνητικό χαρτοφυλάκιο περίπου 27 GW φωτοβολταϊκών, το οποίο περιλαμβάνει έργα που λειτουργούν, έργα με όρους σύνδεσης αλλά και νέο ηλεκτρικό χώρο που δημιουργείται από τις επενδύσεις των διαχειριστών.
Από τα έργα αυτά περίπου 14 GW παραμένουν ανεκτέλεστα ή εν δυνάμει έργα, ενώ περίπου 5 GW αφορούν μικρές εγκαταστάσεις κάτω του 1 MW, γεγονός που – όπως επισημαίνει ο ΣΕΦ – διαψεύδει την άποψη ότι η αγορά στηρίζεται αποκλειστικά στους μεγάλους επενδυτές.
Με βάση την εκτίμηση ότι τελικά θα υλοποιηθεί περίπου το 50% αυτών των έργων, ο Σύνδεσμος θεωρεί ρεαλιστικό στόχο τα 20 GW το 2030. Στο αισιόδοξο σενάριο η ισχύς μπορεί να φθάσει στα 22 GW, ενώ ακόμη και στο συντηρητικό σενάριο εκτιμάται ότι θα διαμορφωθεί στα 18 GW.
Οι τρεις πυλώνες της νέας αγοράς
Σε αντίθεση με την προηγούμενη δεκαετία, όπου η ανάπτυξη βασίστηκε σχεδόν αποκλειστικά στα μεγάλα φωτοβολταϊκά πάρκα, ο ΣΕΦ θεωρεί ότι η επόμενη ημέρα θα στηριχθεί σε τρεις ισότιμους άξονες.
Ο πρώτος αφορά τα μεγάλα εμπορικά έργα, τα οποία πλέον έχουν ωριμάσει αδειοδοτικά και μπορούν να προσφέρουν σημαντικές ποσότητες φθηνής ηλεκτρικής ενέργειας.
Ο δεύτερος αφορά την αυτοκατανάλωση, την οποία ο Σύνδεσμος χαρακτηρίζει κρίσιμο εργαλείο για τη μείωση του ενεργειακού κόστους των επιχειρήσεων και των νοικοκυριών, αλλά και για τη διατήρηση χιλιάδων θέσεων εργασίας.
Ο τρίτος πυλώνας είναι η αποθήκευση ενέργειας, η οποία πλέον θεωρείται προϋπόθεση για κάθε νέα ανάπτυξη φωτοβολταϊκών. Χωρίς μπαταρίες, όπως τονίζει ο ΣΕΦ, οι περικοπές παραγωγής και οι αρνητικές τιμές θα αποτελούν μόνιμο χαρακτηριστικό της αγοράς.
Ο πήχης ανεβαίνει στα 8 GW μπαταριών
Εδώ ο ΣΕΦ διαφοροποιείται αισθητά από τους επίσημους σχεδιασμούς.
Το ΕΣΕΚ προβλέπει 4,33 GW μπαταριών έως το 2030, ενώ με τα έργα που έχουν ήδη ανακοινωθεί η εγκατεστημένη ισχύς θα μπορούσε να ξεπεράσει τα 6 GW.
Ο Σύνδεσμος, όμως, εκτιμά ότι ούτε αυτό θα είναι αρκετό.
Η πραγματική ανάγκη του ελληνικού συστήματος υπολογίζεται σε τουλάχιστον 8 GW ή περίπου 20 GWh αποθήκευσης, ώστε να περιοριστούν ουσιαστικά οι περικοπές πράσινης ενέργειας.
Για τον λόγο αυτό θεωρεί κρίσιμη την επιτάχυνση των αδειοδοτήσεων, την εγκατάσταση μπαταριών σε υφιστάμενα φωτοβολταϊκά πάρκα αλλά και νέα προγράμματα στήριξης μικρών μπαταριών για οικιακή και εμπορική αυτοκατανάλωση.
Το μεγάλο στοίχημα είναι ο εξηλεκτρισμός
Ο ΣΕΦ θεωρεί ότι το βασικό πρόβλημα δεν είναι πλέον η προσφορά πράσινης ενέργειας αλλά η ζήτηση.
Η κατανάλωση ηλεκτρικής ενέργειας παραμένει ουσιαστικά στάσιμη και όσο δεν αυξάνεται, τόσο δυσκολότερη γίνεται η απορρόφηση νέων ΑΠΕ.
Γι’ αυτό αποδίδεται ιδιαίτερη σημασία στη νέα στρατηγική της Ευρωπαϊκής Επιτροπής για τον εξηλεκτρισμό της οικονομίας.
Η Κομισιόν προβλέπει ότι το μερίδιο του ηλεκτρισμού στην τελική κατανάλωση ενέργειας πρέπει να αυξηθεί από περίπου 21% σήμερα στο 32% το 2030, στο 42% το 2040 και στο 50% το 2050.
Ο ΣΕΦ εκτιμά ότι η Ελλάδα πρέπει να αποκτήσει συγκεκριμένους εθνικούς στόχους για τον εξηλεκτρισμό, επιταχύνοντας την ηλεκτροκίνηση, τις αντλίες θερμότητας, τα data centers και τον εξηλεκτρισμό της βιομηχανίας.
Οι παρεμβάσεις που ζητά ο ΣΕΦ
Πέρα από τις επενδύσεις, ο οδικός χάρτης περιλαμβάνει σειρά θεσμικών παρεμβάσεων που θεωρούνται αναγκαίες για να μην ανακοπεί η ανάπτυξη.
Στην αυτοκατανάλωση ζητείται η αυστηρή τήρηση των προθεσμιών αδειοδότησης, η δυνατότητα διαμοιρασμού της παραγόμενης ενέργειας, η κατάργηση της εγγυητικής επιστολής για έργα επί κτιρίων, η απαλλαγή μικρών εγκαταστάσεων από περιβαλλοντική αδειοδότηση και η διευκόλυνση εγκατάστασης φωτοβολταϊκών σε πολυκατοικίες.
Για τα μεγάλα έργα προτείνεται η εφαρμογή των συμβάσεων επί της διαφοράς (CfDs), η ενεργοποίηση των ευέλικτων όρων σύνδεσης και η λειτουργία μηχανισμού αντιστάθμισης των περικοπών, ώστε το κόστος να κατανέμεται δικαιότερα μεταξύ των παραγωγών.
Παράλληλα, ο ΣΕΦ ζητεί να εφαρμοστούν οι ευρωπαϊκές πρωτοβουλίες AccelerateEU, που προβλέπουν φορολογικά κίνητρα για φωτοβολταϊκά, μπαταρίες, αντλίες θερμότητας, ηλεκτρικά οχήματα και ενεργειακές κοινότητες, καθώς και την κατάργηση των περιττών αδειοδοτικών διαδικασιών για μικρές εγκαταστάσεις.
Το βασικό μήνυμα του Συνδέσμου είναι ότι η ελληνική αγορά φωτοβολταϊκών δεν έχει ολοκληρώσει τον αναπτυξιακό της κύκλο. Αντίθετα, εισέρχεται σε μια πιο ώριμη φάση, όπου η επιτυχία δεν θα κριθεί μόνο από τα νέα γιγαβάτ, αλλά από την ταχύτητα με την οποία θα αναπτυχθούν η αποθήκευση, η αυτοκατανάλωση και ο εξηλεκτρισμός της οικονομίας.
Πηγή: capital.gr


 εκτιμά ότι η ελληνική αγορά απέχει ακόμη από το να έχει εξαντλήσει τις δυνατότητές της.)