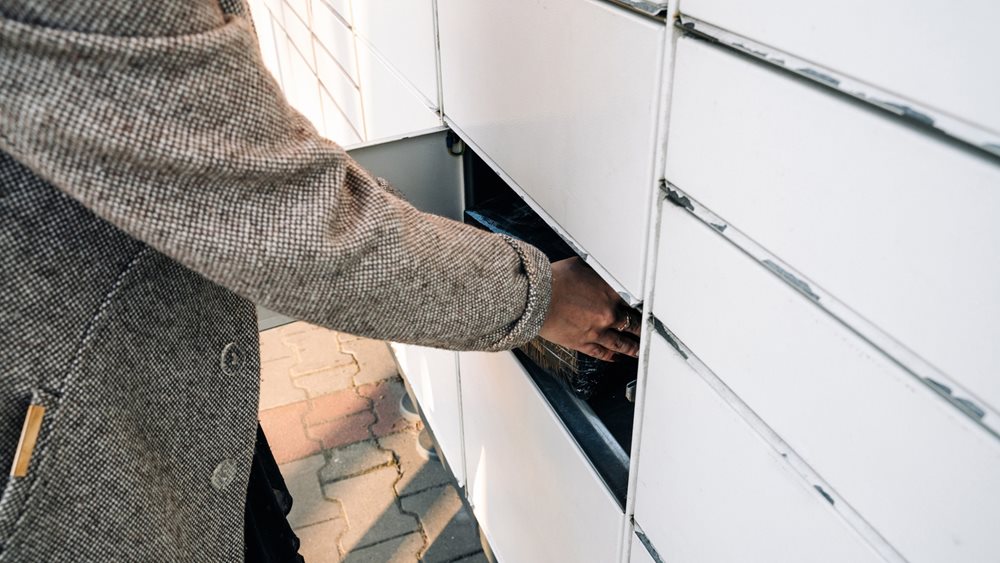
Η μάχη για τον έλεγχο του last mile κλιμακώνεται, καθώς οι “έξυπνες θυρίδες” μετατρέπονται στο νέο όπλο ισχύος σε μια αγορά 130 εκατ. αποστολών ετησίως. Επενδύσεις εκατομμυρίων, στρατηγικές συμμαχίες και επιθετική επέκταση δικτύων αναδιαμορφώνουν το τοπίο των ταχυμεταφορών, αλλάζοντας τους κανόνες κόστους, ταχύτητας και κερδοφορίας.
Η συνολική εικόνα της αγοράς αποτυπώνει εκρηκτική ανάπτυξη. Από μόλις 850 σημεία lockers στα τέλη του 2022 –κυρίως σε μεγάλα αστικά κέντρα– το δίκτυο των τριών μεγαλύτερων παικτών (Box Now, ACS, Skroutz) έχει εκτιναχθεί σε περισσότερα από 5.500 σημεία, με περίπου 330.000 διαθέσιμες θυρίδες. Στελέχη της αγοράς εκτιμούν ότι τα lockers, που μέχρι πρότινος κινούνταν σε μονοψήφια ποσοστά, σήμερα αντιπροσωπεύουν ήδη 30%-40% των αποστολών σε συγκεκριμένα δίκτυα, ενώ σε βάθος χρόνου μπορούν να καλύψουν έως και το 60% των δεμάτων προς καταναλωτές σε αστικές περιοχές.
Η σύγκριση με πιο ώριμες αγορές είναι ενδεικτική. Σε χώρες όπως η Πολωνία και η Ρουμανία, το ποσοστό παραδόσεων μέσω θυρίδων φτάνει έως και το 70%, στοιχείο που αναδεικνύει το περιθώριο περαιτέρω διείσδυσης στην Ελλάδα. Το πλεονέκτημα είναι ξεκάθαρο: λειτουργία 24/7, κεντρικά σημεία, μηδενική αναμονή και πλήρης έλεγχος από τον καταναλωτή.
Το κρίσιμο, ωστόσο, βρίσκεται στην παραγωγικότητα. Ένας διανομέας μπορεί να παραδώσει 700-800 δέματα ημερησίως σε θυρίδες, έναντι μόλις 70-80 στο παραδοσιακό μοντέλο πόρτα-πόρτα. Η εξίσωση κόστους και ταχύτητας αλλάζει δραστικά, επιτρέποντας στους παρόχους να απορροφήσουν όγκους χωρίς αντίστοιχη αύξηση κόστους προσωπικού και καυσίμων.
Στροφή μετά την πανδημία
Καταλύτης για τη στροφή υπήρξε η πανδημία, που επιτάχυνε το ηλεκτρονικό εμπόριο και διαμόρφωσε νέα πρότυπα καταναλωτικής συμπεριφοράς. Πλέον, μικρά και μεγάλα e-shops, αλυσίδες λιανικής και marketplaces ενσωματώνουν τα lockers ως βασική επιλογή στο checkout, μετατρέποντας τη θυρίδα από εναλλακτική λύση σε κυρίαρχο κανάλι παράδοσης.
Στην ανάπτυξη του δικτύου έξυπνων θυρίδων έχει επικεντρωθεί η ACS, η οποία ανήκει στον όμιλο Quest Holdings, υπό τον Θεόδωρο Φέσσα. Η ACS διαθέτει σήμερα πάνω από 1.250 σημεία σε όλη την Ελλάδα και για την τρέχουσα χρήση έχει προγραμματίσει επενδύσεις 10-11 εκατ. ευρώ, με το μεγαλύτερο μέρος να κατευθύνεται στην περαιτέρω επέκταση του δικτύου. Αντίστοιχο ποσό είχε διατεθεί και το 2025 για τον ίδιο σκοπό, επιβεβαιώνοντας τη σταθερή επενδυτική στρατηγική της εταιρείας.
Στόχος είναι ο διπλασιασμός των αυτόματων θυρίδων, ώστε να προσεγγίσουν τις 3.000 εγκατεστημένες μονάδες έως το τέλος του 2026. Ήδη περίπου το 15% των παραγγελιών παραδίδεται μέσω των συγκεκριμένων λύσεων, έναντι μόλις 5% το 2024, γεγονός που αποτυπώνει τη γρήγορη υιοθέτηση από τους καταναλωτές.
Παράλληλα, η εταιρεία ενίσχυσε τη θέση της μέσω συνεργασίας με τη Skroutz. Ο συνδυασμός των δύο δικτύων σε πανελλαδικό επίπεδο εκτιμάται ότι θα της επιτρέψει, σε σύντομο χρονικό διάστημα, να προσεγγίσει ακόμη και τα 4.000 σημεία, ενισχύοντας την παρουσία της στη μάχη των smart lockers.
Σε φάση επέκτασης βρίσκεται και η Box Now, η οποία δραστηριοποιείται αποκλειστικά στις θυρίδες. Διαθέτει 2.300 σημεία με 200.000 θυρίδες πανελλαδικά, διατηρώντας σαφές προβάδισμα έναντι του ανταγωνισμού, ο οποίος συνολικά δεν ξεπερνά τις 135.000 θυρίδες. Η εταιρεία εκτιμά ότι κατέχει μερίδιο 19%-22% στην αγορά και το 2025 διακίνησε 24-25 εκατ. δέματα στην Ελλάδα, καταλαμβάνοντας τη δεύτερη θέση σε όγκο. Στόχος για το 2026 είναι οι 300.000 θυρίδες και έως 2.800 σημεία στη χώρα.
Σε επίπεδο ομίλου, το δίκτυο αριθμεί 4.500 lockers με 360.000 θυρίδες σε Ελλάδα, Κύπρο, Βουλγαρία και Κροατία. Το 2025 έκλεισε με 44 εκατ. δέματα, διπλασιάζοντας βασικούς δείκτες σε σχέση με το 2024, ενώ για το 2026 σχεδιάζει 5.500 lockers, 600.000 θυρίδες, επενδύσεις 20 εκατ. ευρώ και διακίνηση 100 εκατ. δεμάτων, με επέκταση και στη Σλοβενία.
Αντίστοιχα, η Skroutz επενδύει στα Skroutz Point, που έχουν επεκταθεί σε περισσότερα από 2.000 σημεία με πάνω από 69.000 θυρίδες. Το 2025 το 38,9% των παραγγελιών παραλήφθηκε μέσω θυρίδων, έναντι 27,1% το προηγούμενο έτος – αύξηση σχεδόν 12 ποσοστιαίων μονάδων μέσα σε έναν χρόνο. Η ταχύτητα διείσδυσης καταδεικνύει ότι η αλλαγή δεν είναι συγκυριακή, αλλά δομική. Πιο διστακτικά κινούνται τα ΕΛΤΑ, που διαθέτουν προς το παρόν μερικές δεκάδες θυρίδες κυρίως στην Αθήνα.
Οι επόμενοι 24 μήνες αναμένεται να είναι καθοριστικοί. Η κούρσα δεν αφορά μόνο την κάλυψη γεωγραφικών “λευκών σημείων”, αλλά και την εξασφάλιση στρατηγικών συνεργασιών με μεγάλους retailers και πλατφόρμες, που θα κλειδώσουν όγκους και θα διαμορφώσουν νέα ισορροπία δυνάμεων στο last mile.
Το τέλος των 3 ευρώ και οι επιπτώσεις στην αγορά
Μέσα σε αυτό το περιβάλλον, μια νέα παράμετρος εισέρχεται στην εξίσωση. Από την 1η Ιουλίου 2026, με απόφαση της Ευρωπαϊκής Επιτροπής, επιβάλλεται τέλος 3 ευρώ για είδη που περιέχονται σε μικρά δέματα αξίας κάτω των 150 ευρώ και αποστέλλονται απευθείας σε καταναλωτές στην Ε.Ε. από τρίτες χώρες, κυρίως από την Κίνα. Το ποσό επιβαρύνει τον τελικό αγοραστή, όμως η τεχνική λεπτομέρεια έχει σημασία: το τέλος δεν επιβάλλεται ανά δέμα, αλλά ανά διαφορετική κατηγορία προϊόντος.
Η άνθηση των ασιατικών πλατφορμών τα τελευταία χρόνια ενίσχυσε σημαντικά τον όγκο διακινήσεων, με πολλές courier να έχουν αναπτύξει μόνιμες συνεργασίες. Παρά τη συζήτηση γύρω από το μέτρο, στον κλάδο δεν καταγράφεται προς το παρόν έντονη ανησυχία. Εκτιμάται ότι η επιβάρυνση δύσκολα θα ανακόψει τον όγκο αποστολών, ιδίως σε χαμηλής αξίας αγορές όπου η τελική τιμή παραμένει ανταγωνιστική.
Ακόμη και σε σενάριο μερικής κάμψης των εισαγωγών από την Κίνα, στελέχη της αγοράς θεωρούν πιθανή την αντιστάθμιση μέσω ενίσχυσης των εγχώριων ηλεκτρονικών αγορών, περιορίζοντας τις απώλειες για τις εταιρείες ταχυμεταφορών. Σε κάθε περίπτωση, η δυναμική των lockers –με το σαφές πλεονέκτημα κόστους και αποδοτικότητας– φαίνεται ικανή να λειτουργήσει ως “μαξιλάρι” απέναντι σε πιθανές αναταράξεις, επιβεβαιώνοντας ότι το μέλλον του last mile θα κριθεί στις θυρίδες.
Πηγή: capital.gr